Domain schutzpatrone.de kaufen?
Wir ziehen mit dem Projekt
schutzpatrone.de um.
Sind Sie am Kauf der Domain
schutzpatrone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzpatrone.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
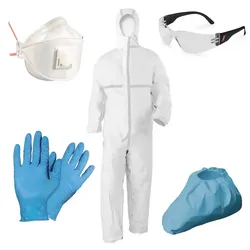
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Gefahrenabwehr Rechtsanwendung im Ordnungsamt praktisach dargestellt, FachbücherDas Fachbuch vermittelt die Grundlagen aller Aufgabenfelder im Ordnungsamt und zeigt Ihnen das richtige Vorgehen in der Praxis handlungsorientiert auf. Mithilfe rechtlicher Erläuterungen, praktischer Checklisten, anschaulicher Fallbeispiele und ausformulierter Musterbescheide vollziehen Sie schnell und rechtssicher alle Verwaltungsakte im Amtsalltag. Daher ist das Fachbuch sowohl für den Praktiker als tägliches Nachschlagewerk als auch für den Mitarbeiter in der Aus- und Fortbildung gleichermassen geeignet.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.