Domain schutzpatrone.de kaufen?
Wir ziehen mit dem Projekt
schutzpatrone.de um.
Sind Sie am Kauf der Domain
schutzpatrone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzpatrone.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
OEM Batteriemanagementsystem, Aktives Balancing, Sicherheitsvorkehrungen, Jk-lcd43Verbesserte Sicherheit : Dieses BMS ist mit mehreren Schutzfunktionen ausgestattet, um einen sicheren Betrieb zu gewährleisten, sodass Sie beruhigt Ihr Batteriesystem nutzen können. Erhöhte Batterielebensdauer : Die aktive Balancierungstechnologie optimiert das Laden der Zellen, was dazu beiträgt, die Gesamtlaufzeit Ihres Batteriepacks zu verlängern und Ihnen langfristig Geld zu sparen. Vielseitige Kompatibilität : Dieses BMS funktioniert nahtlos mit verschiedenen Batterietypen, was es zu einer flexiblen Wahl für eine Vielzahl von Anwendungen macht, von der Heimspeicherung bis zu Elektrofahrzeugen. Echtzeitüberwachung : Mit Bluetooth- und RS485-Kommunikationsmöglichkeiten können Sie Ihr Batteriesystem ganz einfach von Ihrem Mobilgerät aus überwachen und steuern, sodass Sie jederzeit informiert bleiben. Hohe Entladefähigkeit : Dieses BMS ist darauf ausgelegt, erhebliche Entladeströme zu bewältigen, und ist perfekt für anspruchsvolle Anwendungen, um eine zuverlässige Leistung zu gewährleisten, wenn Sie sie am meisten benötigen. Spezifikationen: Batterietyp: Li-Ion / LiFePO4 / LTO Batterieketten: 4S-8S Ladestrom: 300A Entladestrom: Bis zu 300A Kommunikationsprotokoll: Bluetooth / RS485 Schutzfunktionen: Überladungsschutz, Tiefentladungsschutz, Überstromschutz, Kurzschlussschutz Aktiver Ausgleichsstrom: 1A / 2A Zertifizierung: CE, FCC, RoHS Die von Ihnen gekaufte Variante ist: JK-B1A8S20P-HCRPB90,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B1a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B1A8S20P98,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B2a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B2A8S20P316,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **

Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
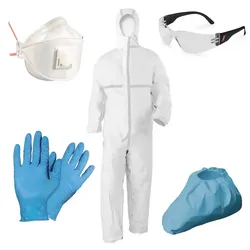
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandsfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
OEM Batteriemanagementsystem, Aktives Balancing, Sicherheitsvorkehrungen, Jk-lcd43Verbesserte Sicherheit : Dieses BMS ist mit mehreren Schutzfunktionen ausgestattet, um einen sicheren Betrieb zu gewährleisten, sodass Sie beruhigt Ihr Batteriesystem nutzen können. Erhöhte Batterielebensdauer : Die aktive Balancierungstechnologie optimiert das Laden der Zellen, was dazu beiträgt, die Gesamtlaufzeit Ihres Batteriepacks zu verlängern und Ihnen langfristig Geld zu sparen. Vielseitige Kompatibilität : Dieses BMS funktioniert nahtlos mit verschiedenen Batterietypen, was es zu einer flexiblen Wahl für eine Vielzahl von Anwendungen macht, von der Heimspeicherung bis zu Elektrofahrzeugen. Echtzeitüberwachung : Mit Bluetooth- und RS485-Kommunikationsmöglichkeiten können Sie Ihr Batteriesystem ganz einfach von Ihrem Mobilgerät aus überwachen und steuern, sodass Sie jederzeit informiert bleiben. Hohe Entladefähigkeit : Dieses BMS ist darauf ausgelegt, erhebliche Entladeströme zu bewältigen, und ist perfekt für anspruchsvolle Anwendungen, um eine zuverlässige Leistung zu gewährleisten, wenn Sie sie am meisten benötigen. Spezifikationen: Batterietyp: Li-Ion / LiFePO4 / LTO Batterieketten: 4S-8S Ladestrom: 300A Entladestrom: Bis zu 300A Kommunikationsprotokoll: Bluetooth / RS485 Schutzfunktionen: Überladungsschutz, Tiefentladungsschutz, Überstromschutz, Kurzschlussschutz Aktiver Ausgleichsstrom: 1A / 2A Zertifizierung: CE, FCC, RoHS Die von Ihnen gekaufte Variante ist: JK-B1A8S20P-HCRPB90,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B1a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B1A8S20P98,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Batteriemanagementsystem, Aktives Balancing, Mehrfache Schutzmaßnahmen, B2a8s20perhöhte sicherheit : das system bietet mehrere schutzfunktionen, die sicherstellen, dass ihre batterie vor häufigen problemen wie überladung und kurzschlüssen geschützt ist, was die allgemeine sicherheit erhöht. optimale batteriewirkung : mit der aktiven balanciertechnologie maximiert dieses bms die effizienz und lebensdauer ihrer batterien, indem es ungleichgewichte verhindert, die die leistung reduzieren können. breite kompatibilität : entwickelt, um nahtlos mit verschiedenen batterietypen zu arbeiten, einschließlich lifepo4 und lithium-ionen, was es vielseitig für unterschiedliche energiespeicherszenarien macht. benutzerfreundliche überwachung : integrierte kommunikationsprotokolle ermöglichen eine einfache überwachung und verwaltung der batterieleistung über apps und systeme. robuste bauweise : das bms ist langlebig konstruiert und aus qualitativ hochwertigen materialien hergestellt, um eine zuverlässige leistung in anwendungen zur energiespeicherung zu gewährleisten. Spezifikation: typ: batteriemanagementsystem balancierfunktion: aktives balanciertes bms ladestrom: 200a entladestrom: 100a batteriekonfigurationen: 3s bis 8s schutzfunktionen: überladung, tiefentladung, überstrom, kurzschluss kommunikationsprotokolle: bluetooth, rs485, can zertifizierung: ce, fcc, rohs batterietypen: lifepo4, liion, lto Die von Ihnen gekaufte Variante ist: B2A8S20P316,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Lithium-batterieladegerät, 50a Ladeleistung, Sicherheitsvorkehrungen, 40a, Eueffizientes laden : dieses ladegerät bietet eine ladeeffizienz von bis zu 90 %, was es zu einer kosteneffektiven lösung zum wiederaufladen ihrer batterien macht. intelligente ladetechnologie : der intelligente ladealgorithmus ermöglicht ein sicheres und effektives laden, wodurch die lebensdauer der batterie verlängert wird. sicherheit an erster stelle : mit mehreren schutzfunktionen, darunter kurzschlussschutz und verpolungsschutz, können sie ihre batterien mit einem guten gefühl aufladen. vielseitige kompatibilität : entwickelt, um nahtlos mit 12v lithium-eisen-phosphat-batterien zu arbeiten, was eine vielseitige nutzung für verschiedene anwendungen gewährleistet. benutzerfreundliches design : ausgestattet mit lüfterkühlung und einem aluminiumgehäuse für langlebigkeit, funktioniert dieses ladegerät effektiv in unterschiedlichen umgebungen. Spezifikation: material: aluminiumgehäuse eingangsspannung: 230v±10% ac kompatibilität: 12v lithiumeisenphosphatbatterien ausgangsleistung: 50a effizienz: bis zu 90% schutzfunktionen: kurzschlussschutz, verpolungsschutz, überspannungsschutz betriebstemperaturbereich: 20°c bis +45°c kühlsystem: lüfterkühlung maximale ausgangsleistung: 730w Die von Ihnen gekaufte Variante ist: 40A EU196,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.